© 2026 M&Aプロ.
ガソリンスタンドのM&A|許可・土壌汚染対応と売却の流れ
「このままガソリンスタンドを続けるべきか、それとも今のうちに譲渡すべきか」——EV(電気自動車)の普及や人口減少による燃料需要の先行き不安を抱えながら、こうした問いに向き合っているガソリンスタンド経営者は少なくありません。長年地域の生活インフラとして親しまれてきた給油所を、後継者不在を理由に畳んでしまうのは、経営者本人にとっても、日常的にその店舗を利用してきた地域住民にとっても大きな損失です。
一方で、ガソリンスタンド業界はこの30年で店舗数が半分以下に減少し、地下タンクの老朽化対策や元売りとの特約店契約、危険物取扱施設としての許認可など、他業種にはない特有の負担も抱えています。「売却するとしたらどのくらいの価値がつくのか」「系列を変えたら特約店契約はどうなるのか」といった疑問を持つ経営者も多いでしょう。
こうした状況で選択肢の一つとなるのが、M&A(第三者への事業承継)です。M&Aを活用すれば、後継者不在の問題を解消しながら、従業員の雇用や地域の給油インフラを維持し、老朽化した設備への投資余力も得られる可能性があります。ただし、ガソリンスタンドのM&Aには、危険物取扱施設の許可承継や地下貯蔵タンクの状態、元売り系列との契約関係など、一般的なM&Aの知識だけでは対応しきれない業界特有の論点が数多く存在します。そこで本記事では、ガソリンスタンドのM&Aについて、業界動向・手法・メリットとデメリット・売却相場・進め方から、業界特有の実務論点まで、売り手経営者の視点で整理して解説します。
この記事の監修者
森沢 雄太
一般社団法人
M&Aセカンドオピニオン協会
代表理事
外資系銀行でのウェルスマネジメント業務を経て、日本M&Aセンターに入社。譲渡側アドバイザーとして100件超の成約に関与し、野村證券出向や福岡支店立ち上げも経験。2018年に日本投資ファンド立ち上げに参画し、投資先の再生にも成功。2022年、合同会社M&Aプレップを創業し、仲介会社・ファンドへの支援やオーナー向け売却準備、買収支援など幅広く展開。2024年には売却支援事業拡大のため株式会社企業経営支援機構を設立し代表に就任。加えて、M&Aにおける利益相反や情報格差の是正を目的とし、代表理事として一般社団法人M&Aセカンドオピニオン協会を設立。
目次
ガソリンスタンドのM&Aとは|基礎知識と対象範囲
M&A(Mergers and Acquisitions)とは、合併・買収の総称であり、会社や事業の経営権を第三者に移転させる取引全般を指します。ガソリンスタンドのM&Aと聞くと、石油元売り会社同士の大型再編をイメージするかもしれませんが、実際には従業員数名〜数十名規模の地域密着型のガソリンスタンド同士、あるいはガソリンスタンドと異業種企業との間でも数多く行われています。
M&Aの基礎知識(種類・目的・全体の流れ)を体系的に押さえたい方は、まずこちらをご覧ください。
あわせて読みたい

M&Aとは?意味・目的・手法・流れを売り手経営者向けにわかりやすく解説【2026年最新】
「M&Aという言葉は聞いたことがあるけれど、自分の会社に関係するとは思っていなかった」——そう感じている経営者は少なくありません。しかし現在、日本では毎年数千…
中小企業庁は事業承継の方法を大きく「親族内承継」「従業員承継(役員・従業員承継。MBO・EBOを含む場合がある)」「M&A(社外への引継ぎ)」の3つに整理しています。M&Aは、子や親族に後継者がいない場合や、従業員に株式取得の資金力がない場合の選択肢として、近年存在感を増しています。
M&Aの対象範囲は幅広く、単独の給油所を運営する会社だけでなく、複数のSS(サービスステーション)を展開する会社、洗車・車検・整備・カー用品販売などを併設する会社、コンビニエンスストアやレンタカーなどを組み合わせた複合店舗運営会社なども含まれます。取引の形態には株式譲渡・事業譲渡・会社分割・合併など複数の手法があり(詳細は後述)、どの手法を選ぶかによって承継される許認可の範囲や税務上の取り扱いが異なります。
なお、事業承継と混同されやすい言葉に「事業譲渡」がありますが、事業譲渡はM&Aの一手法(会社の事業の全部または一部を譲渡する取引)であり、事業承継(経営権や事業そのものを次の世代・第三者に引き継ぐこと全般を指す上位概念)とは階層が異なる点に注意が必要です。
ガソリンスタンド業界の市場動向とM&Aが増えている背景
ガソリンスタンドのM&Aを検討するうえでは、まず業界を取り巻く市場動向を把握しておく必要があります。
石油連盟・資源エネルギー庁の集計によれば、全国のガソリンスタンド(給油所)数は1994年度末のピーク時60,421か所から減少を続け、2024年度末(2025年3月31日時点)には27,009か所となりました。前年度末からは405か所減少しており、30年連続の減少でピーク時の半数以下という水準です。背景には、規制緩和による価格競争の激化、自動車の燃費向上、人口減少に伴う需要縮小などが複合的に影響しているとされます。一方で、1998年4月に解禁されたセルフ方式のSSは着実に拡大しており、2024年度末で10,915か所、SS全体に占める割合は約4割に達しています。
こうした店舗数減少の裏側には、経営者の高齢化と後継者不在という構造的な問題があります。帝国データバンク「全国『後継者不在率』動向調査(2025年)」(2025年11月21日公表)によれば、全国の後継者不在率(業種を問わない全国平均)は50.1%と、依然として高い水準にあります。ガソリンスタンド業界に限定した統計ではないものの、地域の個人経営・同族経営が多いこの業界も、この傾向と無縁ではないと考えられます。
さらに、EV(電気自動車)やハイブリッド車の普及、人口減少に伴う燃料需要の長期的な縮小見通しも、経営者の将来不安を強めている要因です。地方では給油所そのものが不足する「SS過疎地」の問題も指摘されており、経済産業省や自治体は多機能化(EV充電・洗車・整備・生活サービスの複合拠点化)による生き残り策を後押ししています。
石油元売り業界の再編も、ガソリンスタンドのM&Aに影響を与える要因の一つです。出光興産と昭和シェル石油は2019年に経営統合し、2021年4月には新しいSSブランド「アポロステーション」の展開を開始しました。ENEOS・出光興産・コスモエネルギーという元売り大手3社体制のもとで、系列ブランドの統廃合や特約店契約の見直しが進んでおり、こうした業界構造の変化も、個々のガソリンスタンド経営者がM&Aを検討する背景の一つになっています。
ガソリンスタンドM&Aの主な手法と違い
ガソリンスタンドのM&Aで用いられる主な手法には、株式譲渡・事業譲渡・会社分割・合併があります。それぞれ対象となる範囲や手続き、税務上の取り扱いが異なるため、自社に合った手法を理解しておくことが重要です。
| 手法 | 概要 | 主な特徴 |
|---|---|---|
| 株式譲渡 | 会社の株式を買い手に譲渡し、経営権を移転する | 会社の法人格が維持されるため、危険物取扱施設の許可や特約店契約に影響が生じにくい場合が多いとされる。ただし契約条項によっては個別確認が必要。中小企業のM&Aで多く用いられる手法とされる |
| 事業譲渡 | 会社の事業の全部または一部を個別に譲渡する | 譲渡対象(特定店舗のみ等)を選別できる。許認可ごとに再取得や届出が必要になることが多い |
| 会社分割 | 会社の事業に関する権利義務を分割し、既存会社または新設会社に承継させる | 組織再編の一種で、複数店舗のうち一部を切り出す場合などに向く |
| 合併 | 複数の会社が1つの会社に統合される | 権利義務が包括的に承継されるが、対等な統合か吸収かで実務上の対応が変わる |
このうち、中小規模のガソリンスタンドのM&Aでは、会社の法人格がそのまま維持されるため許認可や契約関係への影響が生じにくいとされる株式譲渡が用いられる傾向にあります。ただし、元売りとの特約店契約にチェンジ・オブ・コントロール条項(経営権の変動時に相手方の事前承諾等を要する条項)が定められている場合もあり、株式譲渡であれば当然に契約関係がそのまま維持されると断定はできない点に注意が必要です。複数店舗のうち特定の店舗のみを譲渡したい場合や、不要な資産・負債を切り離したい場合には事業譲渡が選ばれることもあり、案件ごとの事情に応じて手法が使い分けられます。
株式譲渡の具体的な仕組みや手続きの流れについては株式譲渡で詳しく解説しています。
株式譲渡・事業譲渡のいずれであっても、会社法上の手続きに注意が必要です。会社法467条では、事業の全部または重要な一部の譲渡について、原則として株主総会の特別決議が必要と定められています。同条1項2号の括弧書きにより、譲渡する資産の帳簿価額が総資産額の5分の1以下である場合は、法文上「重要な一部の譲渡」から除外され、決議は不要となります(簡易譲渡)。一方、帳簿価額が5分の1を超える場合には、売上高や利益、当該事業が会社全体に与える影響といった質的な要素も踏まえて「重要な一部」に該当するかどうかが実務上判断されるため、自己判断せず専門家に確認することが望まれます。なお、この規定は株式譲渡そのものには直接適用されない点にも留意が必要です。
ガソリンスタンドがM&Aを行う売り手側のメリット
ガソリンスタンドの経営者がM&Aによって事業を第三者に譲渡する場合、主に次のようなメリットが期待できます。
第一に、後継者問題の解消です。親族や従業員の中に適任者がいない場合でも、M&Aによって経営基盤のある企業に事業を引き継いでもらうことで、廃業を避けて事業を存続させることができます。第二に、譲渡対価の獲得です。株式譲渡による対価は経営者個人の資産となり、引退後の生活資金や新たな事業への再投資に充てることができます。個人株主が株式を譲渡した場合の譲渡益には申告分離課税(20.315%)が適用されるなど、税務上の取り扱いは手法によって異なるため、事前に税理士へ確認しておくことが望まれます。あわせて、会社の借入に対して個人保証を提供している経営者にとっては、事業承継を機に個人保証の解除を交渉できる可能性がある点も見逃せません。
第三に、従業員の雇用と地域の給油インフラの継続です。廃業であれば従業員は職を失い、地域住民が日常的に利用してきた給油所も失われますが、M&Aによって事業自体が存続すれば、従業員の雇用や地域での燃料供給の継続が期待できます。ただし、具体的な雇用条件は買い手との協議次第であり、譲渡交渉の段階で確認しておくことが望まれます。第四に、買い手の経営資源を活用した設備投資の実現です。後述する地下貯蔵タンクの老朽化対策や、EV充電設備・洗車機・整備工場などへの多角化投資は、単独では資金的に難しい場合があります。資本力のある買い手の傘下に入ることで、こうした投資を実現しやすくなる可能性があります。
売り手が知っておくべきデメリット・リスク
一方で、M&Aには売り手側が事前に理解しておくべきデメリットやリスクも存在します。
まず、買い手企業の経営方針や系列ブランドに合わせる形で、これまでの経営スタイルや店舗ブランドが変化する可能性があります。特定の元売り系列のもとで長年営業してきたガソリンスタンドほど、系列変更に伴う顧客離れやスタッフの戸惑いが生じやすい点には注意が必要です。
次に、交渉が長期化したり、条件面で折り合わずに破談になったりするリスクもあります。相手探しから最終契約までは一定の期間を要するため、その間の情報管理を徹底しないと、取引先や従業員の間に不要な憶測や不安が広がるおそれがあります。M&Aの検討段階では秘密保持契約(NDA)を締結したうえで、限られた関係者のみで進めることが一般的です。
また、後述する地下貯蔵タンクの老朽化状況や土壌汚染の可能性、元売り特約店契約の内容によっては、想定していたよりも企業価値評価が下がったり、譲渡条件の調整が必要になったりするケースもあります。売却を検討し始めた段階で、自社の設備状況や許認可関係を整理しておくことが、後のトラブルを避けるうえで重要です。
M&Aの検討にあたっては、こうしたメリットとデメリットの両面を理解したうえで、自社の状況に照らして是非を判断することが欠かせません。判断に迷う場合は、仲介会社やFAとは別に、中立的な第三者の意見を聞いておくことも一つの方法です。
仲介会社やFAの提案が妥当か判断に迷う場合は、中立的な第三者に意見を求めるという選択肢もあります。
あわせて読みたい
M&Aセカンドオピニオンとは?売却前に知るべき活用法と相談先の選び方
会社の売却を具体的に検討しはじめた経営者ほど、こんな疑問を抱きやすいものです。「M&A仲介会社から提示された条件は、本当に妥当なのだろうか」「このまま話を進…
ガソリンスタンドM&Aの流れとスケジュール
ガソリンスタンドのM&Aは、一般的に次のようなステップで進みます。案件の規模や交渉の状況によって前後しますが、検討開始から成約まではおおむね半年〜1年程度を見込んでおくとよいでしょう。
M&A全体の標準的な進め方・各フェーズの詳細についてはM&Aの流れで詳しく解説しています。
| ステップ | 内容 | 期間の目安 |
|---|---|---|
| 事前準備・仲介会社/FAの選定 | 自社の現状整理、M&A支援機関の選定 | 1〜2ヶ月 |
| 相手先探索・打診 | ノンネームシートによる匿名情報での打診、候補先の絞り込み | 1〜3ヶ月 |
| トップ面談・基本合意書(LOI/MOU)締結 | 経営者同士の面談、独占交渉権などの了解事項の確認 | 2週間〜1ヶ月 |
| デューデリジェンス(DD) | 財務・法務・許認可・設備の詳細調査 | 1〜2ヶ月 |
| 最終契約締結・クロージング | 最終契約書(DA)の締結、対価の支払いと経営権の移転 | 2週間〜1ヶ月 |
基本合意書は、中小M&Aガイドライン第3版の定義によれば「譲り渡し側が、特定の譲り受け側に絞ってM&Aに関する交渉を行うことを決定した場合に、その時点における譲り渡し側・譲り受け側の了解事項を確認する目的で記載した書面」とされ、LOI・MOUとも呼ばれます。譲渡価格などの主要な取引条件は法的拘束力を持たせない形で定めることが多い一方、独占交渉権や秘密保持義務などの一部の条項には拘束力を持たせる例が多く見られます。ただし拘束力の範囲は案件ごとに異なるため、専門家を交えて個別に設計することが望まれます。
デューデリジェンスでは、財務内容だけでなく、危険物取扱施設としての許可状況、地下貯蔵タンクの設置年数や改修履歴、元売りとの特約店契約の内容、土壌汚染の可能性まで幅広く確認されます。最終契約書(DA)の締結にあたっては、開示済みの事項について表明保証違反の責任を負わないとする実務上の取り扱い(ディスクロージャーレター等)が用いられることもあります。
ガソリンスタンドの企業価値評価と売却相場の考え方
売却を検討する経営者にとって、最も気になるのが「自社にどのくらいの値段がつくのか」という点でしょう。
企業価値評価の代表的な手法には、時価純資産法(貸借対照表の資産・負債を時価評価した純資産をベースとする手法)、年買法(時価純資産に営業利益の一定年数分を加算する手法。中小M&Aガイドラインの参考資料に近い考え方が示されているとされますが、単独の公式手法として明示的に例示されているとは確認できず、複数ある簡便法の一つとして参考にするのが安全です)、DCF法(将来のキャッシュフローを現在価値に割り引いて評価する手法)、EBITDAマルチプル(営業利益に減価償却費を加えた利益指標に一定の倍率を掛けて評価する手法)などがあります。
各評価手法の詳しい考え方や計算方法については企業価値評価(バリュエーション)で詳しく解説しています。
ガソリンスタンドの場合、店舗用地が自社所有か賃借かという不動産条件、地下貯蔵タンクの残存耐用年数や改修履歴、洗車機・計量機などの設備の状態、元売り系列のブランド力や特約店契約の残存期間、立地・交通量といった、財務諸表だけでは表れにくい要素が評価に大きく影響する点が特徴です。そのため、同じ売上規模の会社であっても、こうした条件によって評価額には大きな幅が生じます。具体的な相場を一律の金額で示すことは実態にそぐわないため、複数の専門家の評価を比較しながら妥当な水準を見極めることが重要です。自社の評価額が適正かどうか判断に迷う場合は、仲介会社やFAの提示額を鵜呑みにせず、中立的な第三者に評価の妥当性を確認してもらうという選択肢も検討するとよいでしょう。
M&A仲介・FAへ支払う費用・手数料の仕組み
M&Aを仲介会社やFA(ファイナンシャル・アドバイザー)に依頼する場合、成功報酬を中心とした手数料が発生します。
手数料の算定に広く用いられているのが「レーマン方式」です。レーマン方式は、譲渡金額全体に単一の料率を掛けるのではなく、金額帯(階層)ごとに定められた料率をそれぞれ適用して合算する累進的な計算方式です。基準となる金額を株式価値のみとする「株価ベース」、株式価値に負債総額を加える「移動総資産ベース」など複数の考え方があり、どの基準を採用するかによって報酬額が変わってくる点には注意が必要です。
レーマン方式の階層別料率や計算方法の詳細についてはレーマン方式で詳しく解説しています。
中小M&Aガイドライン第3版(2024年8月30日公表、2025年1月1日適用)では、契約締結前の書面説明義務が明示されており、仲介者とFAの違いや提供業務の範囲、手数料の算定方法・料率テーブル・最低報酬額、テール条項(契約終了後一定期間の成功報酬請求権)の有無などを、契約前に書面で説明することが求められています。また、M&A支援機関登録制度(ma-shienkikan.go.jp)に登録した支援機関は、自社の手数料体系を制度ホームページ上で公表することも義務付けられています。仲介会社やFAを選ぶ際は、こうした開示情報を確認し、料率だけでなく提供されるサポート内容も含めて比較検討することをおすすめします。
ガソリンスタンド特有の実務論点|許認可・地下タンク・系列契約の承継
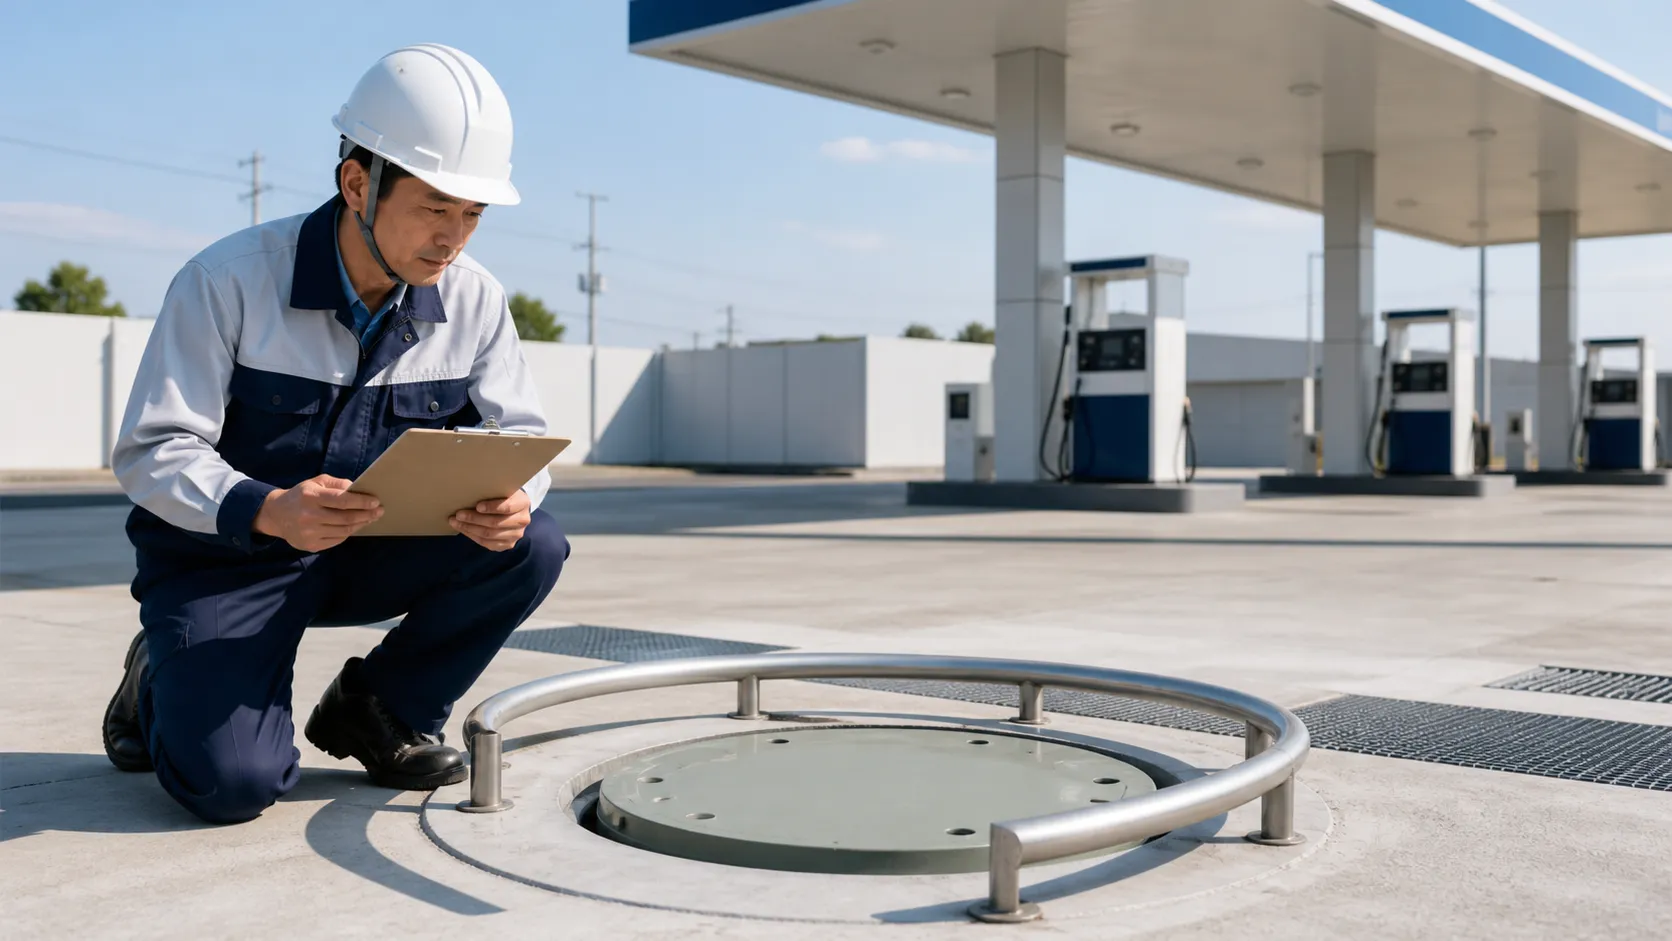
ガソリンスタンドのM&Aには、燃料という危険物を扱う業種ならではの特有の論点がいくつかあります。一般的なM&Aの知識だけでは見落としやすいポイントであり、早い段階から把握しておくことが重要です。
危険物取扱施設の許可承継
給油取扱所は消防法上の危険物施設に区分され、位置・構造・設備に関する技術上の基準への適合が義務付けられています。施設には危険物取扱者(ガソリン等の第4類危険物を扱う場合は乙種第4類など)の配置に加え、給油取扱所は危険物の規制に関する政令第31条の2で定める、危険物保安監督者の選任が原則として必要な施設類型に含まれます。ただし、具体的な選任要否や実務経験等の要件は施設の状況によって異なるため、所轄消防署に個別確認することが望まれます。株式譲渡では会社の法人格が維持されるため、一般に許可の名義(許可主体)はそのまま継続すると考えられますが、代表者・役員変更や設備変更等が生じた場合の届出要否は所轄消防署への確認が必要です。一方、事業譲渡では譲り受け側が新たな主体となるため、原則として許可を取り直す必要があります。いずれの手法でも、所轄の消防署への確認と届出の洗い出しを早めに行うことが欠かせません。
揮発油販売業(品確法)の登録手続き
揮発油等の品質の確保等に関する法律(品確法)により、給油所で揮発油を販売する事業者は揮発油販売業の登録を受ける必要があります。登録先は、一つの経済産業局管内のみで事業を行う場合は地方経済産業局長、複数管内にまたがる場合は経済産業大臣です。新規開始・廃業・承継、店舗の増加・減少、登録内容の変更など、事由に応じて該当する手続を行う必要があります。M&Aの場合、事業譲渡や合併など法人格・事業主体そのものが変わる形態では承継等の届出が対象となる一方、株式譲渡のように法人格が維持される場合は必ずしも同様の届出が必要とは限りません。ただし、登録名義や実態に変更がない場合でも運用上は所轄確認が必要となることがあるため、手法に応じて所轄の経済産業局へ確認することが望まれます。また、揮発油販売業者には原則として10日に1回、販売する揮発油が規格に適合していることの品質分析を行う義務があり、この体制がM&A後も継続できるかどうかも確認しておきたい点です。
元売り特約店契約とブランドの承継
ガソリンスタンドの多くは、ENEOS・出光興産(アポロステーション)・コスモエネルギーといった元売り各社との特約店契約のもとでブランドを掲げて営業しています。M&Aによって経営主体が変わる場合、既存の特約店契約がそのまま承継されるか、系列やブランドの変更が生じるかは、契約内容や元売り側との協議によって異なります。系列を変更する場合は、看板・設備の入れ替えコストや、常連客への周知など実務上の負担も発生するため、契約内容の確認と元売り側への早期の相談が重要です。
地下貯蔵タンクの老朽化対策
消防法に基づき、腐食のおそれが特に高いと判定された地下貯蔵タンクについては、コーティング等による改修や更新(新品への交換)が義務付けられています。改修を行わない場合、市町村長等から改修命令が出され、命令に違反すると使用許可の取消しや使用停止を命じられるおそれがあります。改修費用は、タンクの容量・構造、工法、施工会社、地域差などによって大きく変動しますが、一例として10キロリットルタンク1本あたり概ね140万円〜300万円程度、標準的な給油所で5本程度が埋設されている場合は総額で1000万円程度の費用が必要になった事例も報告されています。一律の金額として捉えず、複数の専門業者から見積もりを取得することが重要です。地下タンクの設置年数や改修履歴は、企業価値評価やデューデリジェンスにおいて特に重視される項目の一つです。
土壌汚染調査の要否
ガソリンに含まれるベンゼンは土壌汚染対策法上の特定有害物質にあたり、ガソリンスタンドでは土壌汚染リスクそのものが問題となり得ます。もっとも、給油設備は同法3条が調査義務の対象とする「有害物質使用特定施設」(主に工場等の生産設備を想定した施設類型)に当然に該当するわけではなく、この点だけを見れば法3条の調査義務は生じないとする整理が一般的です。一方で、東京都・埼玉県・愛知県・香川県・川崎市・横浜市・名古屋市・さいたま市など、条例により給油所廃止時の土壌調査を独自に義務付けている自治体もあります。また、土地の改変面積が3,000平方メートル以上となる場合は同法4条の調査対象となることもあります。土壌汚染の有無や調査義務の要否は、施設が所在する自治体の条例によって異なるため、売却を検討する段階で所轄の自治体窓口へ個別に確認しておくことが望まれます。
売却前に確認しておきたい実務チェックリスト
ガソリンスタンドの売却を検討し始めた段階で、以下の項目をあらかじめ整理しておくと、その後の手続きがスムーズに進みます。
- 直近3〜5期分の決算書・税務申告書を整理できているか
- 危険物取扱施設の許可証、危険物取扱者・危険物保安監督者の選任状況を確認しているか
- 地下貯蔵タンクの設置年数、改修・更新履歴を把握しているか
- 元売りとの特約店契約の内容・残存期間・契約更新条件を確認しているか
- 店舗用地が自社所有か賃借かを整理し、賃借の場合は契約条件を確認しているか
- 会社の借入に対する経営者個人保証の有無と金額を把握しているか
- M&Aの検討を進めるうえで、秘密保持契約(NDA)を締結する準備ができているか
これらの項目を事前に整理しておくことで、デューデリジェンスの段階でのやり取りが円滑になり、交渉自体もスムーズに進みやすくなります。
ガソリンスタンドM&Aで失敗しやすいパターンと対策
M&Aを実行しても、その後の運営がうまくいかなければ本来の目的は達成できません。ガソリンスタンドのM&Aで失敗しやすいパターンとその対策を整理します。
第一に、デューデリジェンスの不足です。前述の地下タンクの老朽化状況や土壌汚染の可能性、特約店契約の内容を十分に確認しないまま契約を進めてしまうと、成約後に想定外の改修費用や契約上の制約が発覚するおそれがあります。対策としては、財務・法務の専門家に依頼し、危険物取扱施設ならではの論点まで踏み込んだ調査を行うことが欠かせません。
第二に、系列・ブランド変更への準備不足です。買い手企業の系列に合わせてブランドを切り替える場合、看板や設備の入れ替え、常連客への周知が不十分だと、成約後に顧客離れを招くことがあります。対策としては、系列変更の要否とスケジュールを早い段階から元売り側と協議し、周知の計画を立てておくことが重要です。
第三に、従業員(特に危険物取扱者などの有資格者)の離職です。経営体制の変化に不安を感じた従業員が退職してしまうと、資格者不足により営業体制そのものに支障が出かねません。対策としては、成約前から従業員への説明のタイミングと伝え方を慎重に検討し、待遇面での配慮を買い手候補と事前にすり合わせておくことが重要です。
第四に、統合後の対応(PMI)を軽視することです。M&Aは契約締結がゴールではなく、契約後の業務プロセスの統合こそが成果を左右します。中小企業庁が策定した中小PMIガイドライン(基礎編・発展編の2部構成)も参考にしながら、統合後の具体的な計画を成約前から準備しておくことが望まれます。
ガソリンスタンドのM&Aに関するよくある質問
Q1. 家族経営の小規模なガソリンスタンドでもM&Aは可能ですか? A. 可能です。近年は地方の中小規模のガソリンスタンド同士のM&Aや、多角化を狙う異業種企業からの参入も増えています。規模が小さいことを理由にM&A自体ができないわけではなく、立地条件や顧客基盤といった自社の強みを整理して伝えることが重要です。
Q2. 地下貯蔵タンクが古い場合、売却は不利になりますか? A. タンクの老朽化がただちに売却不可を意味するわけではありませんが、改修や更新にかかる費用が企業価値評価や譲渡条件の交渉に影響することはあります。タンクの設置年数や改修履歴を事前に整理し、買い手候補に正確に開示することが、円滑な交渉につながります。
Q3. 元売りの系列を変更したくない場合、M&Aは難しいですか? A. 系列の維持を希望する場合は、その意向を早い段階で仲介会社や買い手候補に伝えておくことが重要です。買い手側の意向や特約店契約の条件によっては系列を維持したまま経営権のみが移転するケースもあれば、系列変更を伴うケースもあるため、個別の交渉次第となります。
Q4. 土壌汚染が見つかった場合、M&Aはどうなりますか? A. 土壌汚染の可能性が判明した場合でも、直ちにM&Aが不可能になるわけではありません。ただし、対策費用の負担をどちらが負うかなど、契約条件の調整が必要になる場合があります。自治体の条例による調査義務の有無も含めて、早い段階で専門家に確認しておくことをおすすめします。
Q5. 売却の相談から成約までどのくらいの期間がかかりますか? A. 案件によって異なりますが、事前準備から最終契約・クロージングまでおおむね半年〜1年程度を見込んでおくとよいでしょう。相手先の選定状況や、デューデリジェンスで確認すべき事項の多寡によって前後します。
Q6. 誰に相談すればよいですか? A. M&A仲介会社やFAのほか、事業承継・引継ぎ支援センター(中小企業庁が所管し、全国47都道府県48か所に設置されている公的な相談窓口。運営の受託先は商工会議所や公益財団法人等、地域によって異なる)などの公的な相談窓口もあります。複数の相談先から意見を聞き、提案内容を比較検討することが、納得のいくM&Aにつながります。
まとめ
ガソリンスタンドのM&Aは、後継者不在という経営課題を解消しながら、従業員の雇用や地域の給油インフラを維持し、老朽化した設備への投資余力を得るための有力な選択肢です。EVの普及や人口減少による需要縮小が見込まれる中でも、多角化やブランド統合によって生き残りを図る動きが業界全体で進んでおり、単独での事業継続に限界を感じた際にM&Aという選択肢を検討する経営者が増えています。
一方で、危険物取扱施設としての許可承継、地下貯蔵タンクの老朽化対策、元売りとの特約店契約といったガソリンスタンド業界特有の論点は、一般的なM&Aの知識だけでは見落としやすいポイントです。仲介会社やFAの提案を鵜呑みにせず、自社の状況を正確に整理したうえで、複数の専門家の意見を比較しながら進めることが、納得のいく結果につながります。条件面や進め方に不安がある場合は、仲介会社との契約を結ぶ前の段階で、完全無料・成功報酬なしの中立的な第三者に相談し、提示された条件が妥当かどうかを確認しておくのも一つの方法です。
監修:森沢雄太(一般社団法人M&Aセカンドオピニオン協会 代表理事) 日本M&Aセンター出身、M&A成約実績100件超。売り手経営者に寄り添う中立的な立場から、本記事の内容を監修しています。